O Pix Automático é uma evolução do débito automático para a infraestrutura do Pix, desenhada para automatizar pagamentos recorrentes com autorização prévia do pagador. Em vez de depender de convênios bilaterais com cada banco (como no débito automático tradicional) ou de meios com fricção maior (boletos e cartões), a empresa passa a operar cobranças recorrentes de forma padronizada, com jornadas digitais de consentimento e execução automática em datas definidas.
Para empresas com recorrência e base multibanco, o Pix Automático não é “só mais um meio de pagamento”. Ele muda o desenho operacional de cobrança recorrente: reduz dependências bancárias, melhora previsibilidade de caixa, fortalece rastreabilidade e exige mais disciplina de governança (consentimentos, logs e controles).
O que você vai levar deste artigo
- O que é Pix Automático e onde ele se encaixa no Pix
- Como funciona o consentimento e a cobrança recorrente
- Diferença entre Pix Automático e Pix Agendado Recorrente
- O que muda na implementação (empresa, banco/PSP e ERP)
- Checklist prático para colocar em produção com governança
- KPIs para medir eficiência, inadimplência e previsibilidade
- Como estruturar o Pix Automático no ERP (ex.: SAP) com rastreabilidade
O que é Pix Automático
Pix Automático é uma modalidade de pagamento recorrente em que o pagador autoriza previamente uma empresa (recebedor) a realizar débitos periódicos via Pix, dentro de regras combinadas (como valor máximo, periodicidade e datas). Depois da autorização, a execução é automática, sem necessidade de o cliente autenticar cada pagamento individualmente.
Para a empresa, a lógica é: menos fricção no pagamento recorrente + mais padronização técnica + maior alcance interbancário. Ou seja, a empresa pode operar com um único relacionamento bancário/PSP habilitado e cobrar clientes que estejam em diferentes instituições participantes, desde que exista o consentimento.
Características essenciais do Pix Automático
- Autorização única do cliente para cobranças recorrentes
- Execução automática nas datas definidas
- Limites configuráveis (ex.: valor máximo)
- Gestão de consentimento (ativar, ajustar, suspender, cancelar)
- Rastreabilidade e registros transacionais do Pix
- Operação orientada a APIs e integrações
Pix Automático vs débito automático tradicional: o que muda de verdade
O débito automático tradicional tende a exigir convênios e arranjos mais rígidos (muitas vezes banco a banco) o que eleva esforço operacional quando a base de clientes é multibanco. O Pix Automático nasce para simplificar o componente interbancário e padronizar a cobrança recorrente no ecossistema Pix.
Comparativo direto
- Menos convênios e dependências bilaterais
- Jornada digital de consentimento (mais controlável e auditável)
- Potencial de reduzir custos operacionais de cobrança recorrente
- Menos fricção no pagamento recorrente (menos atraso por esquecimento)
- Mais exigência de governança (consentimento, trilhas e controles)
Pix Automático vs Pix Agendado Recorrente: não confunda
No Pix Agendado Recorrente, o pagador agenda e controla as instruções. No Pix Automático, as instruções partem do recebedor (empresa), mas somente após autorização formal do pagador.
Diferença em uma linha
- Pix Automático: empresa cobra (com consentimento prévio)
- Pix Agendado Recorrente: cliente agenda pagamentos (por iniciativa própria)
Como funciona o Pix Automático: fluxo ponta a ponta
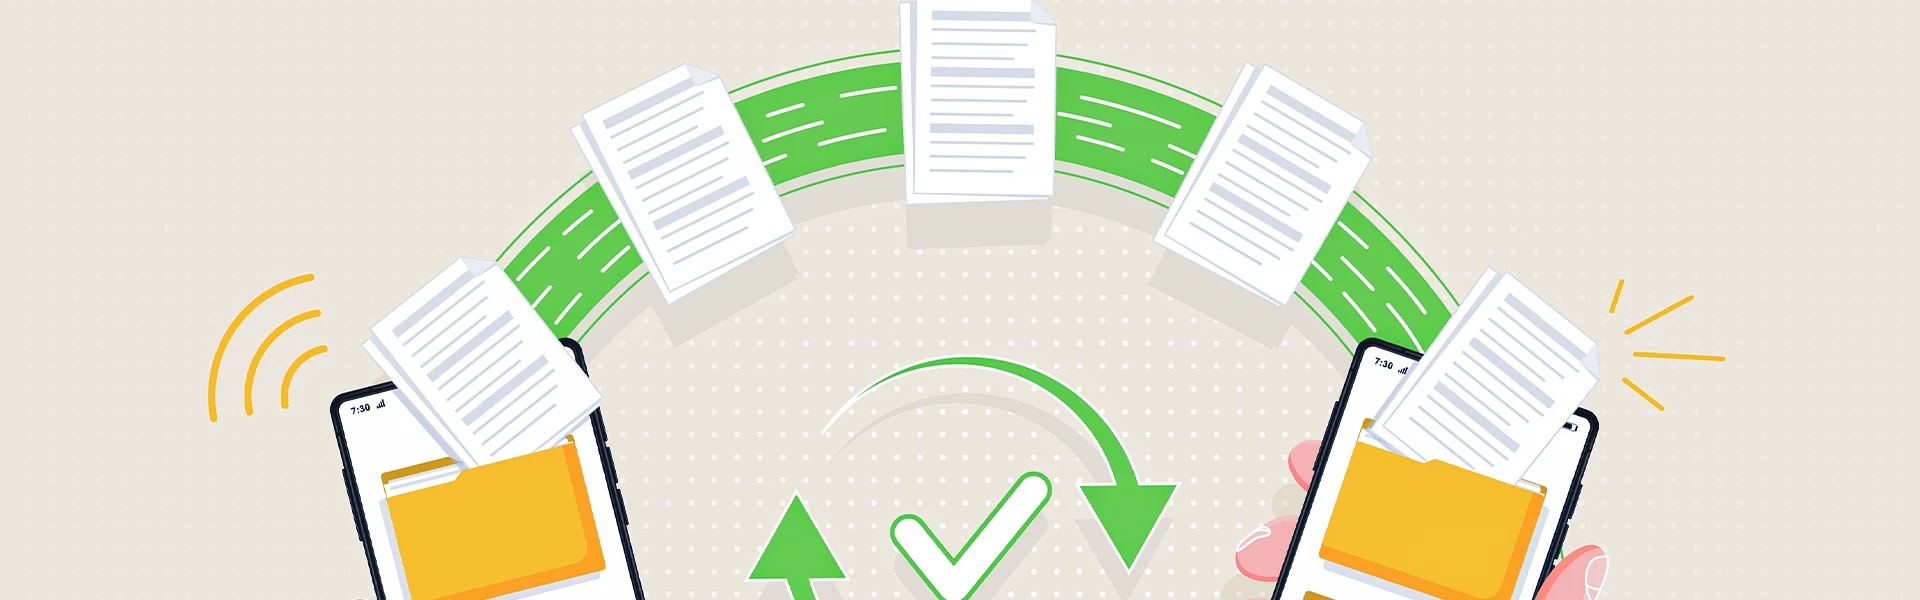
A operação se divide em duas camadas: (1) consentimento e (2) execução recorrente. O desenho correto evita retrabalho, reduz falhas e melhora previsibilidade.
Consentimento: a base da recorrência
O cliente concede uma autorização única, definindo parâmetros como valor máximo, periodicidade e condições de pagamento. A partir daí, o sistema precisa guardar e governar essa autorização.
O que deve ficar registrado no consentimento
- Identificação do pagador e do recebedor
- Regra de recorrência (mensal, semanal etc.)
- Data(s) de execução / vencimento
- Valor (fixo) ou limite (teto)
- Status (ativo, suspenso, cancelado)
- Histórico de alterações e cancelamentos
- Logs de aceite e evidências
Execução: cobrança recorrente automática
Depois de ativo, o Pix Automático executa o pagamento nas datas programadas, respeitando as regras do consentimento e os controles definidos pelo banco/PSP.
Fluxo típico (empresa + banco/PSP + ERP)
- ERP identifica faturas elegíveis (recorrentes)
- Sistema valida consentimento ativo e limites
- Gera instrução de cobrança recorrente
- Banco/PSP executa o Pix na data prevista
- Confirmação retorna para o ERP (status/liquidação)
- Baixa automática do título e conciliação
- Exceções entram em fila (falha, limite, saldo insuficiente, cancelamento)
Panorama e prazos: por que isso acelera agora
O Pix Automático entrou na agenda de empresas com recorrência porque viabiliza cobranças multibanco com mais padronização e menos amarras operacionais. O ponto central é que a recorrência via Pix exige governança explícita de consentimento e integração robusta com ERP para capturar o ganho operacional.
O que esse contexto significa para empresas
- Recorrência via Pix tende a ganhar prioridade
- Pagamentos recorrentes exigirão governança mais explícita (consentimentos)
- Integração com ERP deixa de ser “nice to have” e vira requisito operacional
- Times financeiros precisam de rastreabilidade e trilhas para auditoria
- A base multibanco fica mais acessível (menos convênio, mais padronização)
Benefícios do Pix Automático para empresas
Pix Automático faz sentido quando existe volume recorrente, base multibanco, necessidade de reduzir atraso e padronizar o processo de cobrança.
Benefícios operacionais (tesouraria e contas a receber)
- Redução de atraso por esquecimento de pagamento
- Menos esforço com emissão e reemissão de cobrança
- Menos dependência de boleto/cartão para recorrência
- Confirmação e status mais rápidos para baixa e conciliação
- Mais previsibilidade de recebimento (quando bem governado)
Benefícios de governança (controladoria e auditoria)
- Evidência de consentimento e alterações
- Logs transacionais e trilhas de execução
- Padronização de regras e exceções
- Redução de retrabalho manual (menos planilhas e retratamento)
Benefícios para experiência do cliente (pagador)
- Pagamento automático na data
- Possibilidade de ajustar limites e cancelar autorização
- Mais transparência sobre cobranças recorrentes ativas
Requisitos técnicos e de implementação: o que realmente dá trabalho
A implantação não é só “ligar uma API”. O ponto central é garantir orquestração (ERP + integrações + banco/PSP) e governança (consentimento + segurança + logs + exceções).
Arquitetura mínima recomendada
- Integração do ERP com APIs bancárias/Pix
- Camada de consentimento (registro, status, limites, evidências)
- Motor de regras (elegibilidade, limites, validações)
- Retorno de status para baixa e conciliação
- Filas de exceção e retratamento
- Observabilidade (logs, métricas e trilhas)
- Segurança e controles (perfis, segregação de funções)
Segurança e controles (o que auditoria vai olhar)
- Controle de acesso por perfil e segregação de funções
- Logs de criação/alteração/cancelamento de consentimentos
- Logs de instruções enviadas e confirmações recebidas
- Limites por cliente, por contrato e por janela de tempo
- Mecanismos antifraude e validações de consistência
- Retenção de evidências e trilhas para auditoria
Checklist de implementação do Pix Automático (do zero ao produtivo)
Diagnóstico e desenho do caso de uso
- Mapear produtos/serviços com recorrência
- Definir periodicidade e regras de valor (fixo vs. limite)
- Identificar base multibanco (impacto interbancário)
- Definir indicadores de sucesso (inadimplência, DSO, esforço operacional)
Governança de consentimento
- Definir modelo de consentimento (campos, status, evidências)
- Definir processo de ajuste/cancelamento
- Definir trilhas e retenção de logs
- Definir responsabilidades (negócio, TI, compliance)
Integração com banco/PSP e jornada do cliente
- Escolher instituição/parceiro habilitado para Pix Automático
- Definir jornada: adesão pelo cliente ou proposta da empresa
- Definir canal de comunicação e confirmação (notificações e fluxos)
- Estabelecer SLAs de retorno, status e conciliação
Integração com ERP (ex.: SAP)
- Criar elegibilidade automática de cobranças recorrentes
- Integrar status para baixa automática e conciliação
- Criar fila de exceções com tratativas padronizadas
- Criar relatórios gerenciais (por contrato, cliente, status, falhas)
Piloto, estabilização e escala
- Rodar piloto com segmento controlado de clientes
- Medir KPIs e ajustar regras de exceção
- Escalar por unidade, produto, carteira ou canal
- Formalizar governança e rotinas operacionais
KPIs para provar valor
A implantação precisa ser mensurada com indicadores simples e acionáveis, principalmente para tesouraria e contas a receber.
KPIs recomendados
- Taxa de adesão ao Pix Automático (% base elegível x ativos)
- Taxa de sucesso de execução (% cobranças executadas x tentadas)
- Redução de pagamentos em atraso (% antes x depois)
- Tempo de baixa e conciliação (D+0/D+1)
- Volume de exceções (% e motivos)
- Esforço operacional (horas/mês do time em rotinas de cobrança)
- Impacto em DSO (quando aplicável)
Principais riscos e como mitigar (implementação madura)
Pix Automático reduz fricção, mas aumenta exigência de controle. A maioria dos problemas nasce de consentimento mal-governado, exceções sem tratativa e integração sem observabilidade.
Riscos comuns
- Consentimento sem evidência suficiente (risco de disputa)
- Cancelamentos e ajustes não refletidos no ERP (inconsistência)
- Falta de fila de exceções (retrabalho invisível)
- Falta de segregação de funções (risco de fraude interna)
- Falta de logs e trilhas (auditoria vira dor)
- Falta de reconciliação automática (perde o benefício)
Mitigações práticas
- Trilha completa de consentimento (aceite, alterações, cancelamento)
- Controles de acesso + segregação de funções
- Motor de regras e validações antes de instruir cobrança
- Observabilidade (logs, métricas, alertas)
- Conciliação automática + fila de exceções com SLA
Como a MakeValue apoia a implementação no ERP (SAP e outros)
Empresas que já operam com ERP (especialmente SAP) ganham vantagem quando a recorrência via Pix entra no fluxo do sistema, com baixa automática, conciliação e rastreabilidade. O objetivo não é só “pagar/receber via Pix”, mas transformar recorrência em um processo controlado, auditável e escalável.
Na prática, a MakeValue entra em três frentes: (1) desenho do processo e governança, (2) integração via APIs bancárias/Pix e (3) automação operacional dentro do ERP, com regras, validações, logs e filas de exceção.
O que normalmente é entregue em uma implementação bem-feita
- Integração do Pix ao ERP (fluxo operacional, não “módulo isolado”)
- Regras de elegibilidade e validação antes de instruir cobranças
- Baixa automática e conciliação com rastreabilidade
- Fila de exceções com tratativas padronizadas
- Relatórios gerenciais para tesouraria/AR/controladoria
- Governança de consentimentos com evidências e logs
Pix Automático exige governança para escalar a recorrência
Pix Automático é especialmente relevante para empresas com cobrança recorrente, base multibanco e necessidade de reduzir atraso com governança mais forte. Para capturar o benefício, a implementação precisa ir além da API: consentimento bem controlado, integração robusta, conciliação automática e disciplina de exceções.
Se sua empresa já usa ERP (como SAP) e quer estruturar recorrência via Pix com rastreabilidade, governança e integração ponta a ponta, a MakeValue pode apoiar do desenho à implementação, conectando processos financeiros ao ecossistema Pix com automação real. Quer avaliar se o Pix Automático faz sentido para o seu cenário e como implementar no ERP com segurança e controle?
Fale com um especialista da MakeValue e estruture uma implantação com governança, conciliação e escala operacional.
FAQ: dúvidas comuns sobre Pix Automático
Pix Automático é a mesma coisa que Pix Agendado Recorrente?
Não. No Pix Automático, a empresa realiza a cobrança após consentimento prévio do pagador. No Pix Agendado Recorrente, o próprio cliente agenda e controla os pagamentos.
O pagador pode cancelar o Pix Automático?
Sim. O consentimento deve permitir ajuste, suspensão e cancelamento, com registro de status, evidências e trilha de auditoria.
O que acontece se não houver saldo ou estourar o limite?
A execução falha e deve entrar em uma fila de exceções para tratativa no ERP, com regras, SLA e comunicação adequadas.
Pix Automático serve para valor variável?
Pode servir, desde que o consentimento defina regras claras (por exemplo, um teto) e o motor de validação respeite limites antes de instruir a cobrança.
Qual é o ponto mais crítico da implementação?
Governança do consentimento, conciliação automática, fila de exceções e observabilidade (logs, métricas e alertas).