A duplicata escritural entrou definitivamente na agenda financeira das empresas brasileiras. Em 30 de junho de 2026, o Banco Central lançou oficialmente o novo ecossistema e, em 15 de julho, determinou o início das operações dos sistemas de escrituração. O que antes parecia uma transformação futura passou a exigir decisões concretas de CFOs, tesourarias, áreas contábeis, fiscais e equipes de tecnologia.
Mais do que digitalizar um documento, o novo modelo altera a forma como o crédito comercial é emitido, aceito, negociado, liquidado e contabilizado. Para empresas que vendem ou compram a prazo, a duplicata deixa de ser tratada apenas como um título associado à cobrança e passa a integrar um ambiente eletrônico, regulado e interoperável.
O impacto é direto no Contas a Receber e no Contas a Pagar. O fornecedor precisa acompanhar a escrituração e os eventos do recebível. O comprador deve validar títulos emitidos contra ele e direcionar o pagamento ao credor correto, inclusive quando houver cessão ou antecipação. Nos sistemas de gestão (ERP), essas mudanças exigem integração com agentes externos, atualização de status, contabilização automática e trilhas completas de auditoria.
Duplicata escritural em 30 segundos
- O que é: versão digital da duplicata, emitida e registrada em sistemas eletrônicos autorizados.
- O que muda: o título passa a ter registro único, titularidade identificada e ciclo de vida rastreável.
- Quem é impactado: fornecedores, compradores, bancos, fintechs, FIDCs, escrituradores, registradoras e empresas.
- Por que importa: aumenta a segurança do recebível, reduz duplicidades e cria uma base mais confiável para crédito e antecipação.
- O desafio: conectar o ERP ao ecossistema, controlar os prazos e refletir cada evento corretamente na contabilidade.
O que é duplicata escritural
A duplicata escritural é a versão digital da duplicata tradicional, título de crédito utilizado para representar vendas de mercadorias ou prestações de serviços com pagamento a prazo. Em vez de circular fisicamente, ela é emitida e controlada por meio de um sistema eletrônico de escrituração autorizado pelo Banco Central.
A Lei nº 13.775/2018 estabeleceu a possibilidade de emissão da duplicata sob a forma escritural. Posteriormente, a Resolução BCB nº 339/2023 definiu regras para escrituração, registro, depósito centralizado e negociação desses ativos. A Resolução BCB nº 540/2025, em vigor desde 5 de janeiro de 2026, ajustou as regras de transição e ampliou requisitos relacionados à negociação de recebíveis.
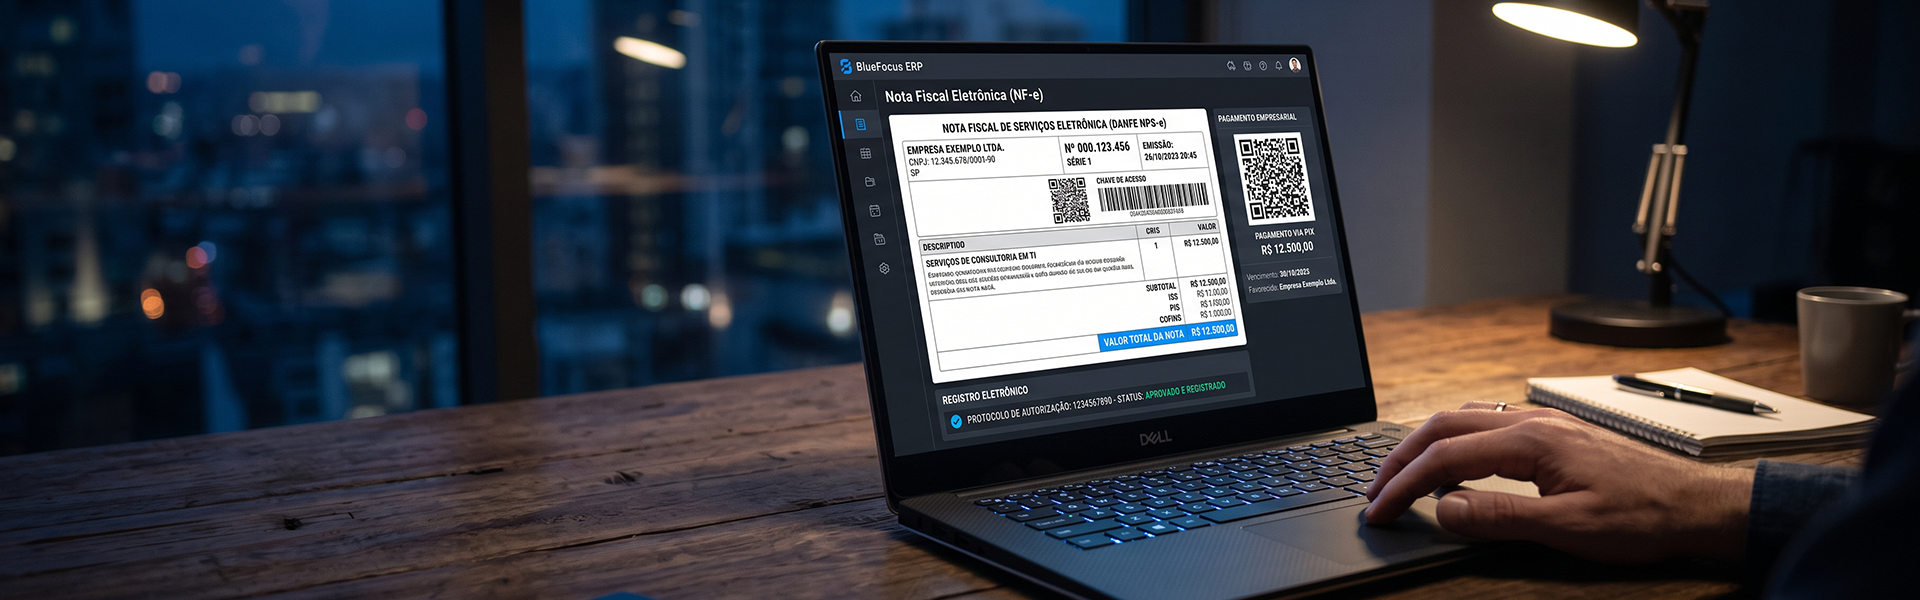
Os principais elementos desse novo modelo são:
- Emissão baseada, em regra, em documento fiscal eletrônico
- Registro em sistema eletrônico autorizado
- Identificação da titularidade atual do crédito
- Controle de ônus, gravames, cessões e negociações
- Registro de aceite, recusa, liquidação e cancelamento
- Integração com instrumentos de pagamento
- Interoperabilidade entre os participantes do ecossistema
- Trilha de auditoria de todo o ciclo de vida do título
A duplicata cartular não desapareceu. Ela continua juridicamente válida. Entretanto, para determinadas operações de crédito com instituições financeiras, o cronograma regulatório prevê a utilização da duplicata escritural. A transição não significa que todo título em papel deixou de existir imediatamente, mas indica uma migração progressiva do mercado de recebíveis para o ambiente digital.
Por que a duplicata escritural ganhou relevância em 2026
A transformação ganhou força porque o ecossistema entrou em fase operacional. Depois dos ciclos de homologação e dos testes de interoperabilidade entre escrituradores, registradoras e instituições financeiras, o Banco Central lançou o novo ambiente em junho de 2026. B3, CERC e Núclea estão entre as entidades autorizadas para participar da infraestrutura, com possibilidade de entrada de outros agentes após novos ciclos de testes.
A dimensão econômica também explica a relevância do tema. Segundo a B3, o segmento de duplicatas movimenta aproximadamente R$ 10 trilhões por ano no Brasil, mas apenas cerca de 10% dos títulos emitidos são negociados. Ao tornar os recebíveis únicos, rastreáveis e mais confiáveis, o modelo escritural pode ampliar o universo de ativos utilizados em antecipação, desconto e garantia de operações de crédito.
Para as empresas, isso representa uma mudança importante: a qualidade do processo interno passa a influenciar diretamente a capacidade de negociar recebíveis. Uma carteira com dados inconsistentes, títulos não conciliados ou eventos desatualizados tende a criar mais atrito com financiadores.
O novo ambiente busca entregar:
- Menor risco de emissão duplicada sobre o mesmo crédito
- Mais clareza sobre quem é o titular do recebível
- Redução de assimetrias entre empresas e financiadores
- Mais segurança jurídica nas negociações
- Maior concorrência na antecipação de recebíveis
- Padronização do tratamento dos títulos
- Melhor direcionamento dos pagamentos ao legítimo credor
Esse último ponto merece atenção especial. Com instrumentos como o boleto dinâmico, os dados de pagamento podem ser atualizados para refletir a titularidade vigente. Assim, quando uma duplicata é cedida ou antecipada, o pagamento deve ser direcionado ao agente que efetivamente possui o direito sobre o crédito.
Para aprofundar a transformação dos meios de cobrança integrados ao ERP, veja também o artigo Tendências em meios de pagamento: o papel do link de pagamento.
Como funciona a duplicata escritural na prática
O processo começa com uma operação comercial real: uma venda de mercadoria ou prestação de serviço a prazo. A empresa emite o documento fiscal eletrônico e, a partir das informações dessa operação, solicita a emissão da duplicata escritural.
O título passa então a ser acompanhado em um sistema eletrônico, no qual são registrados os eventos comerciais e financeiros. Isso permite que fornecedor, comprador, escriturador, registradora e eventual financiador operem sobre uma base compartilhada e rastreável.
Fluxo ponta a ponta da duplicata escritural
1. Emissão do documento fiscal
A venda ou prestação de serviço a prazo gera a NF-e ou outro documento fiscal correspondente.
2. Emissão da duplicata
O fornecedor, chamado de “sacador”, solicita a emissão da duplicata escritural vinculada à operação comercial.
3. Escrituração e registro
O título é lançado no sistema eletrônico e passa a ter identificação, titularidade e histórico próprios.
4. Manifestação do comprador
O sacado pode aceitar ou recusar o título, observando os prazos, condições e motivos previstos na legislação.
5. Negociação do recebível
O fornecedor pode antecipar, descontar ou oferecer a duplicata como garantia a bancos, fintechs, fundos ou outros financiadores.
6. Atualização da titularidade
Caso haja negociação, cessão ou constituição de garantia, o sistema registra o novo titular ou beneficiário.
7. Liquidação
O comprador realiza o pagamento pelo instrumento vinculado à duplicata, com direcionamento ao legítimo credor.
8. Baixa e conciliação
O sistema registra a liquidação, enquanto o ERP precisa refletir o encerramento do título e seus efeitos contábeis.
Impactos da duplicata escritural no Contas a Receber
No Contas a Receber, a empresa atua como sacadora: vende a prazo, emite o documento fiscal e origina o crédito. Com a escrituração, o faturamento passa a desencadear um conjunto de eventos que precisa ser acompanhado de forma sistemática.
A empresa precisa confirmar que a duplicata foi emitida corretamente, acompanhar a manifestação do comprador, identificar negociações realizadas e conciliar a posição do ERP com a informação mantida no ecossistema.
O que muda na rotina de AR
- Vinculação da duplicata ao documento fiscal de origem
- Envio estruturado dos dados ao escriturador
- Acompanhamento de títulos registrados, aceitos, recusados e liquidados
- Controle das duplicatas cedidas ou dadas em garantia
- Conciliação entre o Contas a Receber e a posição registrada
- Registro dos custos de desconto ou antecipação
- Tratamento de cancelamentos, ajustes e exceções
- Rastreabilidade da titularidade do crédito
Com uma carteira estruturada, a empresa também pode melhorar sua capacidade de acessar crédito. Como os financiadores passam a consultar dados mais consistentes sobre os recebíveis, a concorrência tende a aumentar e as análises podem se tornar mais rápidas.
Essa evolução se conecta diretamente à digitalização da cobrança B2B. No artigo Recebimento B2B: agilidade com link de pagamento ERP SAP, mostramos como integrar cobrança, retorno e conciliação dentro do ERP.
Impactos da duplicata escritural no Contas a Pagar
No Contas a Pagar, a empresa atua como sacada: recebe a mercadoria ou o serviço e assume a obrigação. A principal mudança é que ela passa a ter acesso eletrônico às duplicatas emitidas contra seu CNPJ, incluindo dados sobre titularidade, instrumentos de pagamento, ônus e situação de liquidação.
Isso exige um processo formal de triagem e manifestação. A legislação prevê que o comprador pode recusar a duplicata apresentada em até 10 dias, dentro das condições e dos motivos legais, ou aceitá-la eletronicamente no prazo correspondente acrescido de metade. Em grandes volumes, depender de e-mails e conferências isoladas aumenta o risco de perder prazos ou aceitar obrigações inconsistentes.
O que muda na rotina de AP
- Recepção centralizada das duplicatas emitidas contra a empresa
- Conferência com pedido, nota fiscal e recebimento da mercadoria ou serviço
- Aceite ou recusa dentro dos prazos aplicáveis
- Registro do motivo de eventual contestação
- Atualização do beneficiário quando houver cessão
- Validação do domicílio correto antes do pagamento
- Conciliação entre a obrigação interna e o título escritural
- Registro completo das manifestações para auditoria
O beneficiário correto pode não ser mais o fornecedor original. Se o recebível foi negociado, o direito de receber pode pertencer a um banco, fintech, FIDC ou outro agente. Pagar com base apenas no cadastro histórico do fornecedor pode gerar uma divergência grave: a saída de caixa acontece, mas a obrigação continua aberta perante o legítimo titular.
Como a duplicata escritural afeta a contabilização
A contabilidade precisa acompanhar o ciclo de vida do título. Emissão, aceite, negociação, cessão, liquidação e baixa deixam rastros no ambiente escritural e devem produzir reflexos coerentes no ERP.
A divergência entre o livro contábil e a posição oficial deixa de ser apenas um problema operacional. Ela pode comprometer auditorias, conciliações e demonstrações financeiras, além de prejudicar a qualidade da carteira apresentada a financiadores.
Eventos que exigem tratamento contábil
- Reconhecimento inicial do Contas a Receber ou Contas a Pagar
- Vinculação do título à NF-e ou documento fiscal correspondente
- Baixa do recebível em operações de cessão sem coobrigação
- Reconhecimento de despesa financeira na antecipação
- Tratamento de operações com coobrigação ou regresso
- Atualização do credor no Contas a Pagar
- Registro da liquidação financeira
- Tratamento de cancelamentos e estornos
- Conciliação entre saldo contábil e posição escritural
- Manutenção de evidências e logs de cada evento
Principais riscos que o CFO precisa antecipar
A duplicata escritural reduz riscos históricos do mercado, mas cria novas responsabilidades internas. Um processo digital exige mais disciplina sobre cadastros, prazos, integrações e exceções.
Os riscos mais relevantes incluem:
- Perda de prazo para manifestação: a empresa pode deixar de contestar um título inconsistente dentro da janela aplicável.
- Pagamento ao beneficiário incorreto: mudanças de titularidade precisam ser refletidas antes da liquidação.
- Divergência entre ERP e registradora: o status contábil pode não corresponder à situação oficial da duplicata.
- Duplicidade ou inconsistência de dados: problemas de cadastro podem comprometer emissão, identificação e conciliação.
- Redução do acesso a crédito: uma carteira fora do modelo escritural pode perder competitividade em determinadas operações financeiras.
- Falta de trilha de auditoria: aceites, recusas, cessões e alterações precisam ter responsáveis, data e histórico.
- Implantação tratada apenas como tema jurídico: a adequação envolve Financeiro, Fiscal, Contabilidade, Tesouraria, TI e Compliance.
Por que os ERPs não resolvem sozinhos
O ERP organiza o ciclo financeiro tradicional com consistência, mas a duplicata escritural introduz eventos externos e assíncronos que não fazem parte do fluxo padrão de Contas a Pagar e de Contas a Receber.
O sistema precisa se comunicar com escrituradores e registradoras, receber notificações, tratar mudanças de titularidade e refletir cada evento no contas a receber, no contas a pagar e na contabilidade. Sem uma camada específica de integração, a empresa corre o risco de criar processos paralelos justamente quando deveria aumentar a automação.
O processo exige recursos como:
- Conexão com escrituradores e registradoras autorizados
- Emissão integrada a partir dos dados fiscais
- Recepção de notificações e eventos externos
- Régua de prazos para aceite, recusa e exceções
- Atualização automática do credor no Contas a Pagar
- Conciliação entre ERP e posição escritural
- Contabilização parametrizada de cada evento
- Logs por usuário, data, título e operação
- Painéis de monitoramento para AR e AP
Como preparar a empresa para a duplicata escritural
A adequação deve começar pelo processo, não pela ferramenta. Antes de escolher a arquitetura, a empresa precisa entender como emite, controla, negocia e liquida seus recebíveis atualmente.
Checklist de adequação à duplicata escritural
Checklist de adequação
| Etapa | Ação | Área |
|---|---|---|
| Mapear o fluxo | Listar emissão, cobrança, pagamento e baixa. | Financeiro |
| Listar sistemas | Mapear SAP, bancos, portais e arquivos. | TI |
| Rever cadastros | Conferir CNPJ, contas e dados fiscais. | Fiscal |
| Definir papéis | Indicar quem aceita, recusa e aprova. | Gestão |
| Escolher a conexão | Avaliar banco, integração ou add-on. | TI |
| Definir regras | Tratar cessão, baixa, troca de credor e estorno. | Contábil |
| Criar alertas | Controlar prazos, erros e títulos pendentes. | Financeiro |
| Fazer um piloto | Testar o fluxo com um grupo menor. | TI e Finanças |
| Conferir dados | Comparar SAP, banco e registradora. | Contábil |
| Seguir as normas | Acompanhar as regras do Banco Central. | Compliance |
Como a MakeValue apoia a adequação para a duplicata escritural
A MakeValue desenvolve a solução de duplicata escritural, conectando o ERP ao ecossistema regulatório sem transformar a adequação em uma operação isolada do restante do financeiro.
A proposta é trazer os eventos para o ambiente que já sustenta o Contas a Receber, o Contas a Pagar e a contabilidade. Assim, a empresa reduz interfaces manuais, acompanha os prazos e mantém os registros financeiros alinhados à posição escritural.
Entre os recursos previstos estão:
- Conexão com escrituradores e registradoras autorizados
- Emissão de duplicatas a partir das informações do ERP
- Monitoramento de notificações, aceite e recusa
- Alertas para prazos e exceções
- Atualização do credor e do domicílio de pagamento
- Conciliação automática de títulos e eventos
- Contabilização conforme o status escritural
- Histórico completo para auditoria e compliance
- Integração com outras soluções financeiras da MakeValue
A duplicata escritural não precisa ser tratada como projeto separado. Ela se conecta naturalmente a processos de cobrança, pagamentos, conciliação bancária e gestão de caixa.
Se a sua empresa precisa se adequar a duplicata escritural, a MakeValue pode apoiar o projeto desde o diagnóstico até a integração operacional.
Estruture emissão, manifestações, atualização de beneficiário, conciliação e contabilização em um fluxo integrado, rastreável e preparado para o novo ecossistema.
Fale com um especialista da MakeValue e comece agora a adequação da sua operação financeira à duplicata escritural.
FAQ: dúvidas comuns sobre duplicata escritural
Duplicata escritural e duplicata eletrônica são a mesma coisa?
No mercado, “duplicata eletrônica” costuma ser usada como expressão genérica. O termo jurídico e regulatório adotado pela Lei nº 13.775/2018 e pelo Banco Central é “duplicata escritural”.
A duplicata em papel deixou de existir?
Não. A duplicata cartular continua válida. Entretanto, determinadas operações de crédito estarão sujeitas ao uso obrigatório da duplicata escritural conforme o cronograma do Banco Central.
Quando começou a operação da duplicata escritural?
O Banco Central lançou o ecossistema em 30 de junho de 2026 e definiu 15 de julho de 2026 como data de início das operações dos sistemas de escrituração.
Quando a duplicata escritural será obrigatória?
A implantação é gradual. A linha do tempo prevê grandes sacadores por volta de junho de 2027, médios por volta de dezembro de 2027 e pequenos por volta de junho de 2028. O cronograma deve ser acompanhado nos canais oficiais do Banco Central.
Qual é o impacto no Contas a Receber?
O Contas a Receber precisa emitir, acompanhar e conciliar as duplicatas, além de controlar negociações, cessões, antecipações e liquidações.
Qual é o impacto no Contas a Pagar?
O Contas a Pagar deve receber notificações, conferir o lastro, manifestar aceite ou recusa e garantir que o pagamento seja feito ao legítimo titular do crédito.
O que acontece quando a duplicata é antecipada?
A titularidade ou o direito sobre o recebível pode ser transferido ao financiador. O sistema deve registrar a negociação e direcionar o pagamento ao beneficiário correto.
Por que integrar a duplicata escritural ao ERP?
A integração reduz controles paralelos, automatiza atualizações, melhora a conciliação e mantém Contas a Receber, Contas a Pagar e contabilidade alinhados ao status oficial do título.